Havarijné poistenie: čo kryje a kedy sa oplatí
Havarijné poistenie, známe aj ako KASKO, chráni vlastné auto majiteľa. Kryje škody po nehode, ktorú zavinil sám vodič, ale aj po živelnej udalosti, krádeži, vandalizme či strete so zverou. Povinné zmluvné poistenie (PZP) naopak platí len škody spôsobené iným. Kto chce mať opravu vlastného auta zaplatenú, potrebuje KASKO.
Oplatí sa najmä pri novších a drahších autách, pri kúpe na lízing a pri častej jazde mimo miest, kde hrozí zrážka so zverou. Cenu aj rozsah krytia určuje najmä spoluúčasť, bonus a zvolené pripoistenia. Rozhodujúce sú všeobecné poistné podmienky (VPP), pretože každá poisťovňa nastavuje výluky a spôsob výpočtu plnenia inak.
Čo kryje havarijné poistenie a čím sa líši od PZP?
Havarijné poistenie kryje škody na vlastnom vozidle poisteného, a to aj vtedy, keď nehodu zavinil sám. PZP je zo zákona povinné a platí iba škody, ktoré vodič spôsobí iným ľuďom a na cudzom majetku. KASKO je dobrovoľné, jeho rozsah určuje zmluva a na škodu spôsobenú inému účastníkovi premávky sa nevzťahuje.
Rozdiel dobre vysvetľuje Národná banka Slovenska: ak vodič zaviní nehodu a poškodí cudzie auto aj svoje, škodu druhému účastníkovi zaplatí PZP, opravu vlastného auta iba havarijné poistenie. NBS zároveň upozorňuje, že havarijné poistenie je upravené voľnejšie ako PZP a môže obsahovať ustanovenia, ktoré klient nečaká.
PZP je rozšírenejšie. Podľa prehľadu poistného trhu SLASPO bolo ku koncu roka 2024 na Slovensku 3 100 253 zmlúv PZP a poistených 3,43 milióna vozidiel. Predpísané poistné PZP dosiahlo za rok 2024 sumu 454,8 milióna eur a priemerné poistné na osobné auto 144,60 €. Havarijné poistenie podľa rovnakého zdroja v 1. štvrťroku 2025 medziročne vzrástlo o 10,2 %.
| Oblasť | PZP | Havarijné poistenie (KASKO) |
| Povinnosť | zo zákona pre každé vozidlo v premávke | dobrovoľné, pri lízingu ho spravidla vyžaduje zmluva |
| Škoda na cudzom aute a zdraví | áno | nie |
| Škoda na vlastnom aute po zavinenej nehode | nie | áno, podľa zmluvy |
| Živel, krádež, vandalizmus | nie, len ako pripoistenie niektorých rizík | áno, podľa zvoleného rozsahu |
| Stret so zverou | nie, výnimkou je pripoistenie s limitom | áno, podľa zmluvy |
| Spoluúčasť | nie | spravidla áno |
Ktoré riziká havarijné poistenie kryje?
Havarijné poistenie sa zvyčajne ponúka ako balík rizík: havária, živelná udalosť, krádež a vandalizmus. Stret so zverou býva súčasťou havarijného rizika alebo samostatnou položkou. Užší variant môže kryť napríklad len živel a krádež, najširší variant (tzv. all risk) kryje aj poškodenia, ktoré VPP výslovne nevylučujú.
- Havária: náraz do iného vozidla, stromu, zvodidla alebo prekážky, zošmyknutie z cesty, prevrátenie, a to aj pri vlastnom zavinení.
- Živelná udalosť: krupobitie, víchrica, povodeň, pád stromu, úder blesku, ťarcha snehu.
- Krádež: odcudzenie celého vozidla alebo jeho častí, podľa VPP často s podmienkou zabezpečenia.
- Vandalizmus: úmyselné poškodenie neznámym páchateľom, napríklad poškriabaný lak či rozbité sklo.
- Stret so zverou: poškodenie po zrážke so srnou, diviakom či inou zverou a škody po vyhýbacom manévri.
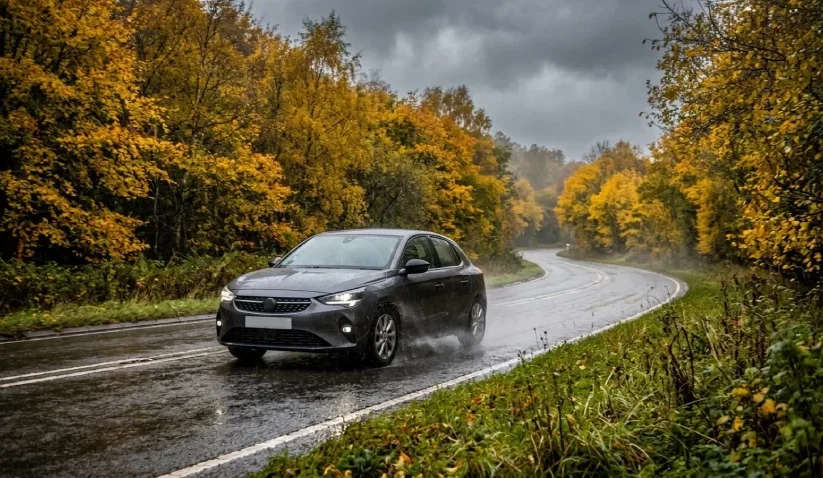
Riziko kolízie so zverou výrazne stúpa na jeseň a v zime. Podľa STVR jedna z poisťovní od januára do polovice novembra 2025 zaznamenala takmer 1 200 kolízií so zverou a najvyššia škoda presiahla 21 000 €. Príčinou je horšia viditeľnosť, mokré cesty a migrácia zvierat, ktoré sú aktívne najmä ráno a večer. Poisťovňa Generali v októbri 2025 uviedla, že strety so zverou tvorili 6,5 % jej havarijných poistných udalostí a najviac ich pripadá na október.
Ako funguje spoluúčasť a bonus?
Spoluúčasť je suma, ktorou sa poistený podieľa na každej škode. Poisťovňa ju odpočíta z plnenia. Býva buď percentuálna s minimálnou sumou (napríklad 5 % zo škody, najmenej však určitá suma v eurách), alebo pevná. Vyššia spoluúčasť znižuje cenu poistenia a bonus za bezškodový priebeh ju môže znížiť ešte viac.
NBS uvádza, že výška spoluúčasti má zásadný vplyv na cenu poistenia a vždy sa odpočítava z poistného plnenia. Pri drobných škodách preto môže byť plnenie nulové, ak je škoda nižšia ako minimálna spoluúčasť. Ako výpočet funguje, ukazuje orientačný príklad so spoluúčasťou 5 %, najmenej 150 €:
| Výška škody | 5 % zo škody | Uplatnená spoluúčasť | Poistné plnenie |
| 120 € | 6 € | 120 € (celá škoda) | 0 € |
| 1 800 € | 90 € | 150 € (minimum) | 1 650 € |
| 6 000 € | 300 € | 300 € | 5 700 € |
Bonus je zľava za roky bez nahlásenej škody. Po poistnej udalosti z havarijného poistenia sa spravidla znižuje, takže pri menšej škode je potrebné porovnať plnenie so stratou bonusu v ďalších rokoch. Bonus z PZP a z KASKO sa pritom môže počítať oddelene, pravidlá prenosu medzi poisťovňami určuje každá sama.
Ktoré pripoistenia majú zmysel?
Najčastejšie sa k havarijnému poisteniu pridáva poistenie skiel, asistenčné služby, náhradné vozidlo, poistenie batožiny a úrazové poistenie posádky. Poistenie skiel býva so zníženou alebo žiadnou spoluúčasťou, preto sa hodí pri jazde po diaľnici a štrkových cestách. Asistencia zabezpečí odťah a pomoc na ceste aj v zahraničí.
- Poistenie skiel: čelné, bočné a zadné sklá, niekedy aj strešné okno a svetlomety.
- Asistenčné služby: odťah, oprava na mieste, ubytovanie alebo pokračovanie v ceste, niekedy aj pri poruche, nielen po nehode.
- Náhradné vozidlo: prenájom auta počas opravy do dohodnutého limitu a počtu dní.
- GAP poistenie: dorovnáva rozdiel medzi cenou pri kúpe a všeobecnou hodnotou auta pri totálnej škode alebo krádeži, oceňujú ho najmä majitelia nových áut a klienti lízingu.
Kedy sa havarijné poistenie oplatí?
Havarijné poistenie sa oplatí najmä pri autách do veku zhruba desať rokov a pri vyššej trhovej hodnote, keď by vodič drahšiu opravu či stratu auta nezaplatil z úspor. Pri lízingu a úvere je spravidla povinné. Pri starom aute s nízkou hodnotou môže ročné poistné tvoriť neúmernú časť jeho ceny.
Hranica desať rokov je len orientačná. Niektoré poisťovne staršie autá nepoisťujú alebo ich poistia len v užšom rozsahu. Rozhodovanie uľahčuje jednoduchá úvaha: aký veľký výdavok by znamenala oprava po vážnej nehode, krupobití alebo zrážke so srnou a či by ho domácnosť zvládla bez problémov.
Svoju úlohu hrá aj spôsob jazdy. Zvýšené riziko nesie jazda po okresných cestách pri lesoch, parkovanie na ulici a časté jazdy za tmy. Podľa Pravdy tvoria strety so zverou v ČSOB Poisťovni 5 až 10 % všetkých škôd z havarijného poistenia a priemerné plnenie je približne 2 000 €. Na strednom Slovensku bolo takých udalostí v roku 2025 až 11-krát viac ako v roku 2024.
Vysoká ostáva aj celková nehodovosť. Polícia podľa TASR evidovala v roku 2025 spolu 11 634 dopravných nehôd, čo je medziročne o 183 viac, pričom na cestách zomrelo 227 ľudí.
Čo treba skontrolovať vo všeobecných poistných podmienkach?
Vo VPP sa oplatí overiť najmä výluky, spôsob určenia hodnoty auta pri totálnej škode, podmienky zabezpečenia proti krádeži, územnú platnosť a to, či sa oprava preplatí v ľubovoľnom alebo iba v zmluvnom servise. Rovnako dôležitý je spôsob preplácania náhradných dielov a lehoty na nahlásenie škody.
NBS upozorňuje, že havarijné poistenie môže byť nastavené tak, že poisťovňa uhradí len časť škody, nie všetky úkony servisu, len neznačkové diely alebo iba opravu v servise, ktorý sama určí. Ďalšie body na kontrolu:
- Výluky: jazda pod vplyvom alkoholu, bez vodičského oprávnenia, pri pretekoch alebo s neplatnou technickou kontrolou.
- Totálna škoda: či sa plnenie počíta zo všeobecnej alebo z novej hodnoty a či sa odpočíta hodnota zvyškov vozidla.
- Krádež: požiadavky na imobilizér, alarm či mechanické zabezpečenie a povinnosť odovzdať všetky kľúče.
- Stret so zverou: či sa kryje aj poškodenie interiéru a motorového priestoru a či je potrebný policajný záznam.
- Opotrebenie: odpočet amortizácie pri starších dieloch, napríklad pri pneumatikách a batérii.
Podmienky sa líšia podľa poisťovne. Text má vzdelávací charakter a nenahrádza odborné poradenstvo, pred podpisom zmluvy je potrebné prečítať si VPP a zmluvné dojednania konkrétneho produktu.
Ako postupovať pri poistnej udalosti?
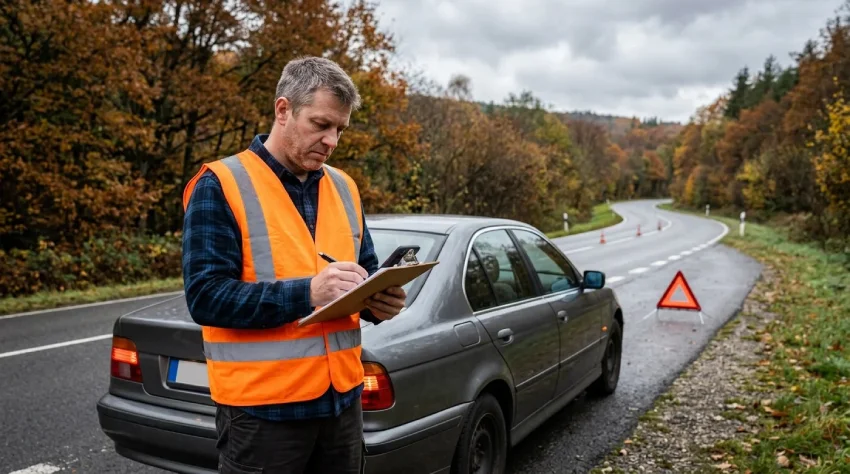
Po nehode alebo strete so zverou treba zabezpečiť miesto, zapnúť výstražné svetlá, obliecť reflexnú vestu a postaviť trojuholník. Nasleduje fotodokumentácia, pri zranení, poškodení cesty alebo vyššej škode aj privolanie polície a čo najskoršie nahlásenie škody poisťovni, zvyčajne online alebo telefonicky.
- Zastavenie a zabezpečenie miesta: výstražné svetlá, reflexná vesta, výstražný trojuholník, pomoc zraneným.
- Polícia: pri zranení, poškodení cesty alebo škode nad zákonnú hranicu je privolanie povinné, pri strete so zverou ho poisťovne odporúčajú vždy, pretože bez záznamu môžu plnenie krátiť.
- So zverou sa nemanipuluje, patrí užívateľovi poľovného revíru, a polícia privolá poľovníkov.
- Dokumentácia: fotografie poškodenia, miesta nehody, stôp a širšieho okolia, pri nehode s iným vozidlom aj záznam o dopravnej nehode.
- Nahlásenie škody poisťovni v lehote podľa VPP, s kópiou vodičského a technického preukazu.
- Obhliadka a oprava: auto sa neopravuje pred obhliadkou alebo súhlasom poisťovne.
Čo si zapamätať
- Havarijné poistenie platí škody na vlastnom aute, PZP iba škody spôsobené iným.
- Stret so zverou, živel, krádež a vandalizmus kryje KASKO podľa zvoleného rozsahu, samotné PZP nie.
- Spoluúčasť sa odpočítava z každého plnenia a zásadne ovplyvňuje cenu poistenia.
- Oplatí sa najmä pri novších a drahších autách a pri lízingu, orientačná hranica je vek auta okolo desať rokov.
- Rozhodujú VPP: výluky, výpočet totálnej škody, zmluvný servis a náhradné diely.
- Na jeseň a v zime rastie riziko zrážky so zverou, po nej je vhodné vždy privolať políciu.
Časté otázky o havarijnom poistení
Kryje havarijné poistenie aj škodu, ktorú zavinil sám vodič?
Áno. Práve v tom je hlavný rozdiel oproti PZP. Havarijné poistenie zaplatí opravu vlastného auta aj vtedy, keď nehodu zavinil poistený, samozrejme po odpočítaní spoluúčasti a v rozsahu zmluvy.
Zaplatí stret so zverou aj PZP?
Samotné PZP škodu na vlastnom aute po zrážke so zverou nepreplatí. Niektoré poisťovne ponúkajú k PZP pripoistenie stretu so zverou, zvyčajne s limitom plnenia rádovo v tisíckach eur. Plné krytie poskytuje havarijné poistenie.
Je havarijné poistenie pri lízingu povinné?
Zákon ho neukladá, no lízingové a úverové zmluvy ho spravidla vyžadujú počas celej doby splácania. Poistné plnenie býva v takom prípade viazané v prospech lízingovej spoločnosti alebo banky.
Oplatí sa KASKO pri starom aute?
Pri aute starom viac ako zhruba desať rokov s nízkou trhovou hodnotou často nie, pretože poistné tvorí veľkú časť ceny auta. Alternatívou je užší balík, napríklad len živel a krádež, prípadne pripoistenia k PZP.
Ako znížiť cenu havarijného poistenia?
Cenu znižuje vyššia spoluúčasť, bonus za bezškodový priebeh, užší rozsah rizík a zabezpečenie vozidla. Pri porovnaní ponúk sa však netreba pozerať len na cenu, ale aj na výluky a spôsob výpočtu plnenia vo VPP.
Kedy treba škodu nahlásiť poisťovni?
Bez zbytočného odkladu, v lehote uvedenej vo VPP konkrétnej poisťovne. Pri PZP sa podľa NBS škoda z nehody na Slovensku oznamuje do 15 dní, pri havarijnom poistení určuje lehotu zmluva.
Havarijné poistenie dopĺňa PZP tam, kde povinné poistenie končí, teda pri škodách na vlastnom aute. Najväčší zmysel má pri novších a drahších autách, pri lízingu a pri jazde v oblastiach so zverou. Výber by mal vychádzať z VPP, výšky spoluúčasti a skutočných rizík, nie iba z ceny.
Použité obrázky: Magnific



Top comments