Poistenie domácnosti pred zimou: Čo kryje pri mraze, snehu a víchrici?
Poistenie domácnosti a poistenie nehnuteľnosti sú dve odlišné zmluvy a pri zimných škodách sa často dopĺňajú. Prasknuté potrubie, zatečená strecha či strom zvalený víchricou poškodia stavbu aj vybavenie bytu, no poisťovňa plní len v rozsahu dojednaných rizík, limitov a poistnej sumy. Pred zimou sa preto oplatí skontrolovať, čo zmluva naozaj kryje.
Najčastejšie problémy nevznikajú pri samotnej škode, ale až pri likvidácii: podhodnotená poistná suma, chýbajúce riziko mrazu na potrubí, výluka pre nevykurovanú chatu alebo neskoro nahlásená udalosť. Podmienky sa líšia podľa poisťovne, pred podpisom je vhodné prečítať si VPP, teda všeobecné poistné podmienky. Článok má vzdelávací charakter a nenahrádza individuálne poradenstvo.
Aký je rozdiel medzi poistením nehnuteľnosti a poistením domácnosti?
Poistenie nehnuteľnosti chráni samotnú stavbu vrátane pevne zabudovaných súčastí, ako sú múry, strecha, okná, rozvody vody či kotol. Poistenie domácnosti kryje hnuteľné veci vo vnútri: nábytok, spotrebiče, elektroniku, oblečenie a osobné veci. Pri zimnej havárii sa často poškodí oboje, preto dáva zmysel mať obidve zmluvy.
Jednoduché pravidlo znie, že všetko, čo by zostalo na mieste, keby sa dom otočil hore nohami, patrí do stavby. Čo by vypadlo, patrí do domácnosti. Hranica však nie je vždy rovnaká. Kuchynská linka alebo plávajúca podlaha môžu byť podľa niektorých podmienok stavebnou súčasťou, podľa iných súčasťou domácnosti.
Vlastník bytu v bytovom dome má ešte jednu vrstvu ochrany. Spoločné časti, napríklad strechu, stúpačky či fasádu, spravidla poisťuje správca alebo spoločenstvo vlastníkov. Vlastné poistenie nehnuteľnosti pokrýva byt a jeho vnútorné stavebné časti, poistenie domácnosti zasa zariadenie.
| Typ škody v zime | Poistenie nehnuteľnosti | Poistenie domácnosti |
| Prasknuté potrubie v stene po mraze | áno, ak je dojednané riziko mrazu alebo vodovodných škôd | nie |
| Voda z potrubia zničí parkety a sedačku | parkety podľa VPP | sedačka a ďalšie veci áno |
| Ťarcha snehu preláme krov | áno, pri riziku tlaku snehu | nie |
| Zatečenie cez poškodenú strechu | strop a omietky | nábytok a elektronika |
| Víchrica rozbije okno | okno ako stavebná súčasť | veci poškodené dažďom v izbe |
| Zamrznutý vodomer | len pri pripoistení, napríklad „mráz na meračoch“ | nie |
Ktoré zimné škody sú najčastejšie a kedy ich poistenie kryje?
Zimu na Slovensku najčastejšie sprevádzajú vodovodné škody po zamrznutí potrubia, zatečenie pri topení snehu, ťarcha snehu a námrazy na strechách a víchrica. Poistenie ich kryje vtedy, keď je riziko v zmluve výslovne uvedené a keď škoda vznikla náhle, nie postupným chátraním alebo zanedbanou údržbou.
Mierna zima nie je zárukou pokoja. Podľa hodnotenia Slovenského hydrometeorologického ústavu dosiahla priemerná teplota zimy 2025/2026 na Slovensku 0,0 °C a zima sa zaradila ako 16. najteplejšia od roku 1931. Napriek tomu 9. januára 2026 namerali vo Vígľaši-Pstruši -25,6 °C. Krátke, ale silné mrazy stačia na to, aby voda v nechránenom potrubí zamrzla a rúrku roztrhla.
Čo sa stane, keď v mraze praskne potrubie?
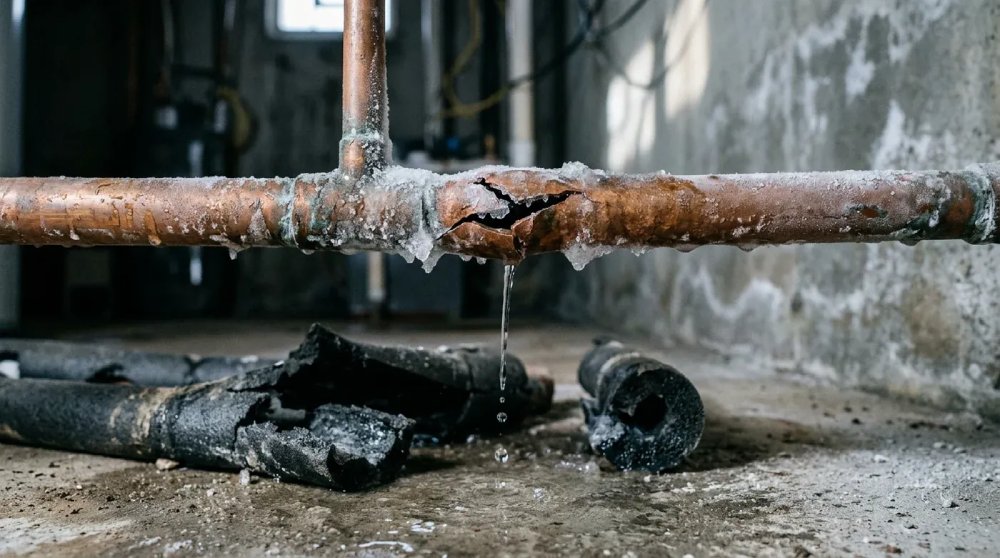
Voda pri zamŕzaní zväčšuje objem približne o 9 %, a preto dokáže roztrhnúť kovové aj plastové rúrky. Skutočná škoda často vznikne až pri odmäku, keď voda z trhliny vytečie do stien, stropov a podláh. Poistné podmienky zvyčajne rozlišujú dve položky: opravu samotného potrubia a následné škody spôsobené unikajúcou vodou.
Riziko mrazu na vodovodnom alebo vykurovacom systéme býva v niektorých zmluvách súčasťou vyšších balíkov. V lacnejších variantoch môže chýbať, prípadne je obmedzené len na potrubie vo vnútri vykurovanej budovy. Vodovodné škody pritom dlhodobo patria medzi najčastejšie hlásené udalosti. Podľa údajov, ktoré v apríli 2024 zverejnila jedna zo slovenských poisťovní, tvorila voda z vodovodných zariadení až 31 % hlásených škôd na majetku.
Kedy platí riziko ťarchy snehu a víchrice?
Tlak snehu alebo námrazy poisťovne definujú ako pôsobenie ich hmotnosti na konštrukciu, ktoré spôsobí jej zlomenie, preliačenie alebo zrútenie. Víchrica sa vo väčšine podmienok viaže na rýchlosť vetra aspoň 20,8 m/s, teda približne 75 km/h. Niektoré zmluvy uvádzajú nižší prah, napríklad 72 km/h, iné pracujú s pojmom búrlivý vietor.
Ak v mieste škody nie je rýchlosť vetra zistená, môže poistený musieť preukázať, že škodu spôsobil práve silný vietor, napríklad podľa škôd v okolí. Pri ťarche snehu poisťovne skúmajú, či bola strecha v dobrom technickom stave. Zhnitý krov alebo dlhodobo neopravovaná krytina môžu byť dôvodom na zníženie plnenia.
Čo je podpoistenie a prečo je pri nehnuteľnostiach také časté?
Podpoistenie znamená, že poistná suma v zmluve je nižšia ako skutočná hodnota majetku. Poisťovňa potom zvyčajne kráti plnenie v rovnakom pomere, v akom je majetok podhodnotený. Pri raste cien bývania a stavebných prác sa podpoistenie objavuje najmä pri starších zmluvách, ktoré roky nikto neaktualizoval.
Ceny bývania v posledných rokoch výrazne vzrástli. Podľa komentára Národnej banky Slovenska dosiahla v 2. štvrťroku 2026 priemerná cena nehnuteľností na bývanie 3 041 € za m² a medziročne bola vyššia o 9,5 %. Zmluva uzavretá pred niekoľkými rokmi preto často nezodpovedá dnešným nákladom na obnovu.
Princíp pomerného krátenia ukazuje zjednodušený príklad. Ak je dom s hodnotou obnovy 250 000 € poistený na 150 000 €, je poistený na 60 % hodnoty. Pri škode 20 000 € po prasknutí potrubia môže poisťovňa vyplatiť len 12 000 €, pričom od sumy odpočíta ešte spoluúčasť. Rovnaký princíp platí pri poistení domácnosti, ak je poistná suma za vybavenie príliš nízka.
Riešením je pravidelná kontrola poistnej sumy, najmä po rekonštrukcii, prístavbe alebo kúpe drahších spotrebičov. Mnohé zmluvy ponúkajú indexáciu, teda automatické zvyšovanie poistnej sumy podľa inflácie. Časť poisťovní sa pri výpočte poistnej sumy riadi podlahovou plochou a v takom prípade podpoistenie nehrozí, ak sú údaje o ploche správne.
Ktoré výluky a povinnosti poisteného rozhodujú o plnení?
Výluky sú situácie, na ktoré sa poistenie nevzťahuje, aj keď by inak išlo o kryté riziko. V zime sú najdôležitejšie výluky pri nevykurovaných a neobývaných objektoch, pri postupnom pôsobení vlhkosti, pri zlom technickom stave strechy a pri zatečení cez otvorené okná alebo nedostatočne utesnené otvory.
Časté obmedzenia, ktoré sa v podmienkach opakujú:
- nevykurovaná chata alebo dom: poisťovňa môže vyžadovať vypustenie vody z rozvodov, ak objekt nie je obývaný alebo vykurovaný,
- dlhodobá neobývanosť: niektoré podmienky obmedzujú krytie, ak v nehnuteľnosti nikto nebýva viac ako určitý počet dní,
- postupné zatekanie a pleseň: škody vzniknuté dlhodobým pôsobením vlhkosti zvyčajne kryté nie sú,
- zanedbaná údržba: zhnitý krov, upchaté odkvapy alebo poškodená krytina môžu viesť ku kráteniu,
- vedľajšie stavby: garáž, altánok či prístrešok nemusia byť automaticky súčasťou poistenia nehnuteľnosti,
- čakacia lehota: pri povodni a záplave býva podľa údajov citovaných portálom Finreport spravidla 10 dní od podpisu zmluvy.
Rovnaký zdroj z júla 2025 uvádza odhad Slovenskej asociácie poisťovní, podľa ktorého je poistená len necelá polovica nehnuteľností na Slovensku. Vlastníci nepoistených domov a bytov platia opravy po zimných haváriách z vlastných peňazí.
Povinnosti poisteného určuje aj zákon. Podľa § 809 Občianskeho zákonníka je poistený povinný dbať, aby poistná udalosť nenastala, a nesmie porušovať povinnosti smerujúce k odvráteniu alebo zmenšeniu nebezpečenstva. Ak ich porušenie podstatne prispelo ku vzniku škody alebo k jej väčšiemu rozsahu, poisťovňa môže plnenie primerane znížiť.
Ako postupovať, keď škoda vznikne?
Pri škode je prvoradé zabrániť jej ďalšiemu zväčšovaniu, zdokumentovať stav a bez zbytočného odkladu ju nahlásiť poisťovni. Poškodené veci sa nemajú vyhadzovať ani opravovať skôr, ako ich poisťovňa uvidí alebo s tým súhlasí, s výnimkou nevyhnutných krokov na záchranu majetku.
Postup, ktorý sa pri zimných škodách osvedčuje:
- Zastaviť prívod vody hlavným uzáverom, pri riziku kontaktu vody s elektrinou vypnúť ističe.
- Odfotiť a natočiť poškodené miesta, príčinu škody aj poškodené veci ešte pred upratovaním.
- Urobiť nevyhnutné opatrenia: vysať vodu, zakryť poškodenú strechu plachtou, presunúť veci na suché miesto.
- Nahlásiť udalosť poisťovni telefonicky, online alebo písomne a pri vytopení suseda informovať aj jeho a správcu domu.
- Uschovať poškodené veci, doklady o kúpe a faktúry za núdzové opravy.
- Pri víchrici alebo ťarche snehu zaznamenať dátum, čas a prípadne aj výstrahu meteorológov.
Oznamovaciu povinnosť upravuje § 799 Občianskeho zákonníka. Kto má právo na plnenie, musí bez zbytočného odkladu písomne oznámiť poistnú udalosť, pravdivo vysvetliť jej vznik a predložiť doklady, ktoré si poisťovňa vyžiada. Podľa § 810 má poistený zároveň právo na náhradu nákladov, ktoré účelne vynaložil na odvrátenie hroziacej škody alebo na zmiernenie jej následkov.
Ako predísť zimným škodám na dome a v byte?
Najúčinnejšou prevenciou je izolácia potrubia v nevykurovaných priestoroch, vypustenie vody z rozvodov v chatách a záhradách, kontrola strechy a odkvapov pred zimou a udržiavanie minimálnej teploty vo všetkých miestnostiach. Tieto kroky znižujú riziko havárie a zároveň chránia poisteného pred výhradou zanedbania povinností.
Praktické kroky pred príchodom mrazov:
- zaizolovať potrubie v pivnici, garáži, podkroví a pri obvodových stenách,
- uzavrieť a vypustiť vonkajšie kohútiky a záhradné rozvody,
- pri odchode na dlhší čas nechať kúrenie na temperovaní a uzavrieť hlavný prívod vody,
- vyčistiť odkvapy a zvody, aby sa v nich netvoril ľad a voda sa nevracala pod krytinu,
- skontrolovať krytinu, komínové prestupy a oplechovanie,
- pri veľkej vrstve mokrého snehu zvážiť bezpečné odpratanie strechy odborníkom,
- orezať suché konáre stromov, ktoré by mohla víchrica zlomiť na strechu alebo auto.
Súčasťou prevencie je aj kontrola zmluvy. Pred zimou sa oplatí overiť poistnú sumu, spoluúčasť, riziko mrazu na potrubí, tlaku snehu a víchrice a tiež to, či poistenie zahŕňa vedľajšie stavby. Aktualizácia zmluvy je jednoduchšia pred škodou ako spor o plnenie po nej.
Čo si zapamätať
- Poistenie nehnuteľnosti kryje stavbu, poistenie domácnosti vybavenie a osobné veci.
- Mráz na potrubí, tlak snehu a víchrica nemusia byť v každom balíku, rozhoduje znenie VPP.
- Podpoistenie znižuje plnenie pomerne, preto je vhodné poistnú sumu pravidelne aktualizovať.
- Nevykurované a neobývané objekty majú v podmienkach prísnejšie povinnosti.
- Škodu treba zmierniť, zdokumentovať a nahlásiť bez zbytočného odkladu.
Časté otázky o poistení domácnosti v zime
Kryje poistenie domácnosti prasknuté potrubie?
Samotné potrubie je súčasťou stavby, preto jeho opravu rieši poistenie nehnuteľnosti. Poistenie domácnosti kryje veci, ktoré unikajúca voda poškodí, napríklad nábytok, koberce alebo spotrebiče. Pri byte v bytovom dome môže časť rozvodov patriť do spoločných častí domu.
Kryje poistenie škodu na nevykurovanej chate?
Závisí to od podmienok. Mnohé zmluvy vyžadujú, aby bola voda z rozvodov v neobývanom a nevykurovanom objekte vypustená. Ak majiteľ túto povinnosť nesplní, poisťovňa môže plnenie znížiť alebo odmietnuť.
Aká rýchlosť vetra sa považuje za víchricu?
Väčšina poistných podmienok na Slovensku používa hranicu 20,8 m/s, teda približne 75 km/h. Niektoré zmluvy majú nižší prah alebo samostatné riziko búrlivého vetra. Presná definícia je vždy uvedená vo VPP.
Čo znamená podpoistenie v praxi?
Ak je majetok poistený napríklad na 60 % svojej skutočnej hodnoty, poisťovňa môže aj pri menšej škode vyplatiť len 60 % jej výšky. Podpoistenie sa týka poistenia nehnuteľnosti aj poistenia domácnosti.
Treba škodu nahlásiť hneď?
Zákon hovorí o nahlásení bez zbytočného odkladu. Konkrétnu lehotu môžu určovať poistné podmienky. Oneskorené nahlásenie môže sťažiť vyšetrenie škody a ovplyvniť výšku plnenia.
Je vhodné mať poistenie nehnuteľnosti aj domácnosti na jednej zmluve?
Spojenie oboch poistení na jednej zmluve zvyčajne zjednodušuje správu a pri škode odpadá spor o to, ktorá zmluva má plniť. Poisťovne pri kombinácii často ponúkajú aj zľavu na poistnom.
Pripravený domov, pokojná zima
Poistenie domácnosti a poistenie nehnuteľnosti chránia pred zimnými škodami len vtedy, keď zodpovedajú skutočnej hodnote majetku a obsahujú správne riziká. Kontrola zmluvy, izolácia potrubia a údržba strechy pred mrazmi stoja menej ako oprava po havárii. Podmienky sa líšia podľa poisťovne, pred podpisom je vhodné prečítať si VPP.
Náhľadový obrázok: Magnific

Top comments